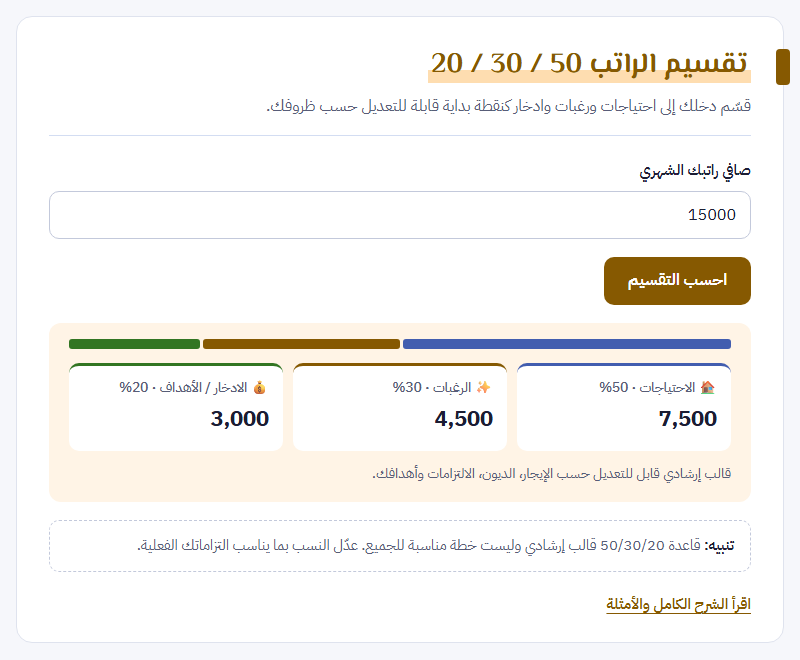
يصل الراتب في أول الشهر، وقبل منتصفه لا تعرف أين ذهب. قاعدة 50/30/20 طريقة بسيطة لتقسيم الدخل الصافي إلى ثلاثة أجزاء: احتياجات ورغبات وادخار. حاسبة الراتب في أدوات زين تطبّق هذا التقسيم على رقمك فوراً. ويشرح هذا الدليل متى تفيدك النسب كما هي، ومتى تحتاج تعديلها لتناسب واقعك.
كيف تستخدم الحاسبة؟
- اكتب صافي راتبك الشهري، أي ما يصل إلى يدك أو حسابك بعد الاقتطاعات.
- اضغط «احسب التقسيم».
- يظهر شريط ملوّن بالنسب الثلاث، وتحته بطاقة لكل فئة فيها مبلغها.
ماذا تعني الفئات الثلاث؟
- الاحتياجات (50%): ما لا تستطيع الاستغناء عنه: الإيجار، والفواتير، والطعام الأساسي، والمواصلات إلى العمل، والحد الأدنى من أقساط الديون.
- الرغبات (30%): ما يمكنك تأجيله أو الاستغناء عنه: المطاعم، والاشتراكات، والملابس الإضافية، والسفر للترفيه.
- الادخار والأهداف (20%): صندوق الطوارئ، والادخار لهدف محدد، وسداد الديون فوق الحد الأدنى.
نشرت هذه القاعدة السيناتورة الأمريكية إليزابيث وارن وابنتها أميليا وارن تياجي في كتاب «All Your Worth» عام 2005، وانتشرت لأنها سهلة التذكّر لا لأنها تناسب كل دخل.
أمثلة بدخول مختلفة
الأرقام بأي عملة تستخدمها، فالحاسبة لا تحوّل العملات:
| الدخل الصافي | الاحتياجات 50% | الرغبات 30% | الادخار 20% |
|---|---|---|---|
| 10,000 | 5,000 | 3,000 | 2,000 |
| 25,000 | 12,500 | 7,500 | 5,000 |
| 40,000 | 20,000 | 12,000 | 8,000 |
عندما لا تكفي 50% للاحتياجات
في المدن التي يرتفع فيها الإيجار كثيراً، قد يأكل السكن وحده نصف الدخل. لنفترض دخلاً قدره 25,000، والإيجار 11,000، والفواتير 3,000، والمواصلات 2,000. الاحتياجات هنا 16,000، أي 64% من الدخل، فلا معنى لإجبارها على 50%.
الحل أن تبدأ من الواقع: احتياجات 16,000 (64%)، ورغبات 5,000 (20%)، وادخار 4,000 (16%). المجموع 25,000 كما هو. المهم أن يبقى للادخار مبلغ ثابت كل شهر، ولو كان أقل من 20%. الحاسبة نفسها تعرض النسب الثابتة 50/30/20، فاستخدمها نقطة بداية، ثم اكتب تقسيمك الواقعي في دفترك أو جدولك.
أين يذهب كل بند؟
أصعب ما في القاعدة تصنيف المصاريف. هذا مثال لشهر عادي، والمعيار في كل بند سؤال واحد: هل أستطيع الاستغناء عنه هذا الشهر دون ضرر حقيقي؟
| البند | الفئة | ملاحظة |
|---|---|---|
| الإيجار وفواتير الكهرباء والماء والغاز | احتياجات | التزام ثابت |
| الإنترنت والهاتف | احتياجات | الباقة الأساسية فقط، والأغلى منها رغبة |
| مشتريات البقالة | احتياجات | الطعام الأساسي |
| المطاعم وطلبات التوصيل | رغبات | غالباً أول بند يمكن تخفيضه |
| اشتراكات المشاهدة والألعاب | رغبات | راجعها كل بضعة أشهر |
| تحويل ثابت إلى حساب ادخار | ادخار | الأفضل أن يتم يوم وصول الراتب |
لتعرف أرقامك الحقيقية، سجّل كل ما تدفعه شهراً كاملاً في دفتر أو ملاحظة على الهاتف، ثم اجمع كل فئة وقارنها بنتيجة الحاسبة.
التحويل الشهري للأهل
إذا كنت ترسل مبلغاً ثابتاً كل شهر لأهلك، فعامله كالتزام وضعه ضمن الاحتياجات، لا ضمن الرغبات، واحسب بقية التقسيم على ما يبقى بعده. وإذا كان التحويل بعملة أخرى، فاحسب قيمته بعملة راتبك قبل التقسيم، مستعيناً بـ دليل تحويل العملات.
من أين تبدأ بالادخار؟
- صندوق طوارئ: يُنصح عادة بادخار ما يغطي مصاريفك الأساسية لبضعة أشهر قبل أي هدف آخر، فهو يحميك من الاستدانة عند مرض أو فقدان عمل.
- الديون مرتفعة الفائدة: سدادها مبكراً يوفر عليك أكثر مما يربحه ادخار عادي.
- هدف محدد: رسوم دراسة، أو أثاث، أو سفر. الهدف الواضح يجعل الاستمرار أسهل.
أخطاء شائعة
- إدخال الراتب الإجمالي: استخدم الصافي بعد الضرائب والاقتطاعات، فهو ما تنفقه فعلاً.
- الحكم من شهر واحد: سجّل مصاريف شهرين أو ثلاثة قبل أن تقرر أن التقسيم لا يناسبك.
- خلط العملات: لا تقارن دخلاً بالليرة بفواتير بالدولار دون تحويلها أولاً إلى عملة واحدة.
أسئلة شائعة
هل يمكن تعديل النسب داخل الحاسبة؟
لا. النسخة الحالية تعرض النسب الثابتة 50/30/20 فقط، والتعديل يكون في ميزانيتك أنت.
لماذا يختلف المجموع بفرق صغير أحياناً؟
تُعرض المبالغ بمنزلتين عشريتين كحد أقصى، فقد يظهر فرق تقريب صغير عند دخل فيه كسور دقيقة.
هل يُحفظ راتبي في الموقع؟
لا. القسمة تجري داخل متصفحك، ولا يُحفظ الرقم ولا يُرسل.
وأين الزكاة في هذا التقسيم؟
الزكاة حساب سنوي على المال المدّخر إذا بلغ النصاب وحال عليه الحول، وليست بنداً شهرياً من الراتب. اقرأ دليل الزكاة لطريقة حسابها.
آخر مراجعة: 14 أكتوبر 2026 · الإبلاغ عن خطأ